

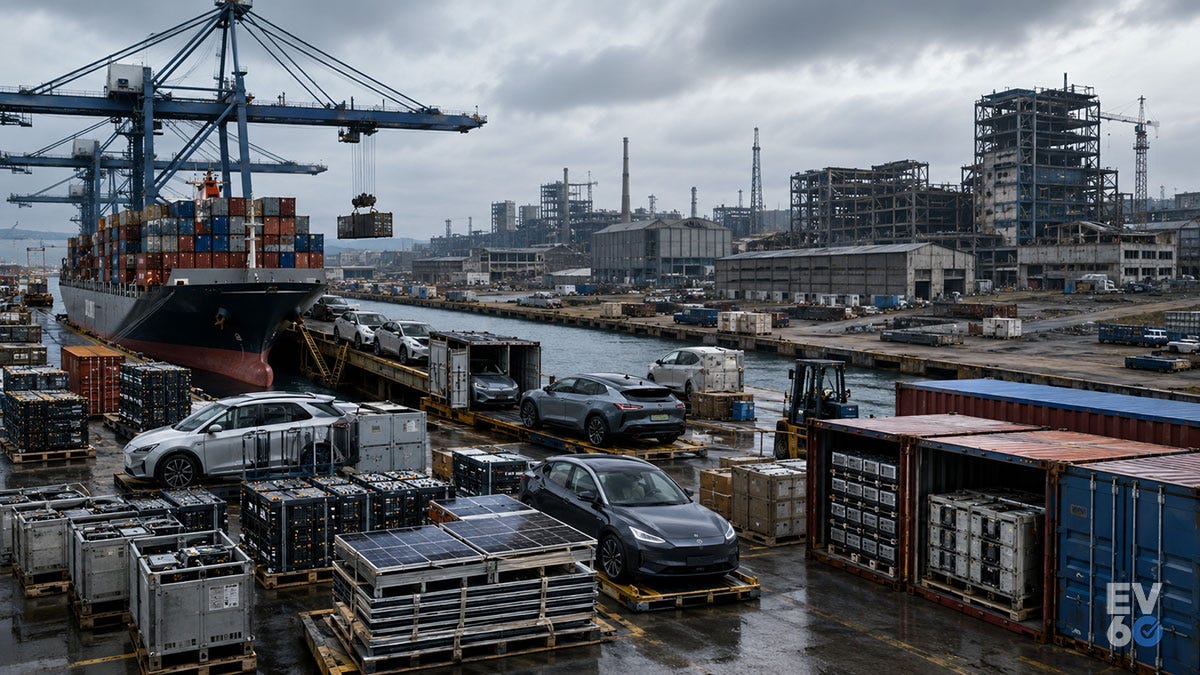
Par ses choix politiques, l’Union européenne a favorisé l’industrie chinoise au détriment de l’industrie européenne. Le déficit commercial, les dépendances stratégiques et l’affaiblissement de plusieurs filières européennes en sont les résultats factuels.
Un déficit de 360 milliards d’euros
En 2025, l’Union européenne a importé pour 559,4 milliards d’euros de marchandises chinoises et n’en a exporté que pour 199,6 milliards. Le déficit a atteint 359,8 milliards d’euros. En un an, les importations ont progressé de 6,4 %, tandis que les exportations européennes vers la Chine ont reculé de 6,5 %.
La tendance s’est poursuivie en 2026. Au deuxième trimestre, la Chine représentait 21,9 % de toutes les importations de marchandises provenant de pays extérieurs à l’Union. Leur valeur a encore augmenté de 7,9 % sur un an. Pour le seul mois de juin, les achats européens en Chine ont atteint 53,9 milliards d’euros, soit une hausse de 12,5 %.
La Chine vend donc toujours davantage à l’Europe, pendant que les entreprises européennes perdent du terrain sur le marché chinois et européen. Ce résultat ne peut plus être présenté comme la défense d’un modèle favorable à l’industrie européenne. Entre fermeté affichée et compromis négociés, il est temps de reprendre la main.
Une dépendance construite dans la durée
Depuis des années, l’Union européenne a maintenu son marché largement ouvert tout en laissant partir une partie de sa production industrielle. Les entreprises ont profité de composants et de produits chinois moins chers. Les consommateurs aussi. Mais cette baisse des prix immédiate avait une contrepartie : le transfert progressif des capacités de production, des savoir-faire et des chaînes d’approvisionnement.
La transition énergétique a renforcé cette dépendance. L’Europe a accéléré la demande de batteries, de véhicules électriques et d’équipements électroniques, mais elle n’a pas construit en parallèle les capacités industrielles nécessaires pour répondre elle-même à cette demande.
Ce retard ne s’explique pas par un manque de capitaux, d’investisseurs, de compétences ou de débouchés. Le marché européen était suffisamment vaste pour soutenir de telles filières. Ce qui a manqué, c’est une volonté politique coordonnée permettant de financer les projets, de sécuriser l’énergie, d’organiser les commandes et de garantir des volumes de production sur le long terme.
L’Union européenne a donc créé une demande considérable sans construire l’appareil industriel correspondant. Les usines chinoises ont occupé l’espace laissé vacant. L’Europe a financé sa transition en achetant les produits de son principal concurrent industriel.
Le résultat apparaît aujourd’hui dans les statistiques. Les machines, les équipements électriques et les véhicules représentent plus de la moitié des produits manufacturés importés de Chine. L’Union ne dépend donc pas seulement de Pékin pour des biens de consommation à bas prix, mais pour des équipements nécessaires à son industrie, à ses infrastructures et à sa politique énergétique.
L’industrie automobile européenne perd du terrain sur son propre marché
Cette dépendance se traduit désormais dans les ventes automobiles réalisées au sein même de l’Union. En 2025, les véhicules fabriqués dans l’UE ne représentaient plus que 73 % des voitures vendues sur son marché, tandis que ceux produits en Chine en occupaient 7 %. Les importations chinoises ont dépassé le million de véhicules, alors que les exportations européennes vers la Chine ont chuté de 43 %.
La progression des marques chinoises confirme cette évolution. Au premier semestre 2025, leur part du marché européen a presque doublé pour atteindre 5,1 %, avec des ventes en hausse de 91 %. Elles ont alors dépassé Ford et presque rejoint Mercedes. Dans le même temps, Stellantis a vu sa part de marché reculer de 16,7 % à 15,3 %, avec une baisse de 8,6 % de ses immatriculations.
Les droits de douane européens n’ont pas arrêté cette conquête ; ils en ont surtout modifié les moyens. Les marques chinoises se sont davantage tournées vers les hybrides rechargeables, moins protégés, dont elles détenaient 13 % du marché européen en 2026, contre 3 % en 2024. Elles préparent également des usines en Europe tout en conservant la maîtrise de leurs technologies, de leurs batteries et de leurs composants essentiels.
Des filières abandonnées avant la réaction de Bruxelles
Les fermetures et les pertes de capacités industrielles suivent un schéma qui se répète : l’Europe laisse progresser les importations, attend que les producteurs soient fragilisés, puis ouvre une enquête ou adopte une protection lorsque les usines ont déjà fermé ou fortement réduit leur activité.
Dans le solaire, les droits antidumping et compensateurs appliqués aux panneaux chinois ont expiré le 3 septembre 2018. En avril 2024, Systovi a cessé son activité après avoir dénoncé l’effondrement des prix provoqué par le dumping chinois et l’absence de réponse politique suffisamment rapide. Le règlement européen destiné à renforcer la production des technologies à zéro émission nette n’est entré en vigueur que le 29 juin 2024, alors qu’une partie de la filière européenne avait déjà disparu.
Dans les pneumatiques, Michelin a annoncé le 5 novembre 2024 la fermeture de ses usines de Cholet et de Vannes, concernant 1 254 salariés. La production s’est arrêtée à Vannes le 1er septembre 2025. À Cholet, elle avait déjà été interrompue avant la fermeture complète du site, programmée au plus tard le 1er décembre 2025. Le groupe a notamment invoqué les coûts de production européens et la progression des pneumatiques asiatiques à bas prix.
Dans le textile, la fermeture de TDV Industries a été validée le 30 décembre 2025, faute de repreneur, avec une cessation complète de l’activité programmée en juin 2026. La liquidation judiciaire de Fil Rouge a été prononcée le 1er juillet 2026, mettant fin à l’activité de cet atelier marseillais de confection. TDV Industries et Fil Rouge ont ainsi fermé sans que l’Union européenne ait adopté à temps les mesures de soutien ou de protection nécessaires.
Les droits antidumping instaurés le 28 juillet 2026 ne visaient que certains fils de polyamide chinois : ils concernaient un autre maillon de la chaîne textile et sont arrivés trop tard pour sauver ces deux entreprises.
L’acier électrique reproduit la même chronologie. À Isbergues, Thyssenkrupp produit de l’acier électrique à grains orientés, un matériau hautement spécialisé et irremplaçable utilisé dans les transformateurs des postes électriques et des éoliennes. Il permet de transporter l’électricité en limitant les pertes entre les lieux de production et les consommateurs. L’entreprise est l’un des deux derniers producteurs européens de ce matériau stratégique. Or les importations à bas prix ont triplé depuis 2022, augmenté encore de 50 % en 2025 et représentent désormais plus de la moitié du marché européen.
Le site d’Isbergues ne fonctionnait plus qu’à 50 % de ses capacités depuis janvier 2026 avant d’être totalement arrêté de juin à septembre. Environ 1 200 emplois étaient alors menacés en France et en Allemagne. La Commission n’a ouvert une enquête de sauvegarde que le 27 mars 2026, au lendemain de l’annonce de nouvelles réductions de production par Thyssenkrupp.
Le Cupra Tavascan, une exemption qui révèle les limites européennes
Parmi les filières examinées ici, les véhicules électriques chinois constituent le seul secteur où des droits significatifs ont été adoptés dès 2024. Leur application au Cupra Tavascan montre toutefois les limites de cette protection.
Le Cupra Tavascan porte une marque espagnole appartenant à SEAT, elle-même contrôlée par le groupe Volkswagen. Le véhicule a été conçu en Espagne, mais il est produit en Chine par Volkswagen Anhui, une coentreprise détenue à 75 % et dirigée par Volkswagen. Il est ensuite transporté et commercialisé en Europe.
Depuis octobre 2024, le Tavascan supportait le droit de douane ordinaire de 10 %, auquel s’ajoutait un droit compensateur de 20,7 % destiné à neutraliser les avantages liés aux subventions chinoises. Le 10 février 2026, la Commission européenne a accepté un accord proposé par Volkswagen Anhui et SEAT. Le constructeur s’engage à respecter un prix minimal d’importation, à limiter les volumes vendus dans l’Union et à investir dans d’importants projets européens liés aux véhicules électriques. En échange, le Tavascan est exempté du droit compensateur de 20,7 %. Le droit ordinaire de 10 % reste applicable.
Le montant du prix minimal, le quota annuel et la nature précise des investissements européens n’ont pas été rendus publics. L’Union européenne permet donc la poursuite des importations selon des conditions dont les éléments essentiels restent confidentiels. Si Volkswagen ne respecte pas ses engagements, le droit compensateur pourra être rétabli rétroactivement.
Ce montage encadre une voiture européenne fabriquée en Chine afin qu’elle puisse continuer à entrer sur le marché européen. Malgré le transport, le droit de douane de 10 %, le prix minimal, le quota et les investissements promis, Volkswagen conserve son usine chinoise. Les coûts détaillés ne sont pas publiés, mais la décision du groupe montre que cette organisation industrielle reste suffisamment avantageuse pour justifier son maintien.
L’Union européenne négocie les conditions d’importation du Tavascan. Le prix minimal limite la concurrence par les prix et le quota contrôle les volumes. Cet accord protège un niveau de prix davantage qu’il ne reconstruit une capacité industrielle. Il montre à quel point la réponse européenne reste éloignée d’une véritable politique de relocalisation.
Ce n’est que le 27 août 2026, devant les entrepreneurs réunis à Roland-Garros, que la Commission a formulé ce diagnostic dans son ensemble, appelant l’Europe à « produire, investir et protéger ». En janvier 2026, le même mois où la Commission ouvrait la voie aux engagements de prix sur les véhicules électriques chinois, le Conseil autorisait la signature de l’accord Mercosur contre l’opposition affichée de la France, qui n’était pas parvenue à réunir une minorité de blocage.
Des droits de douane sans inversion des flux
Le problème central demeure : les mesures européennes n’ont pas inversé les échanges. Les importations chinoises continuent de croître, y compris dans certains secteurs déjà taxés. Les producteurs chinois peuvent réduire leurs marges, réorienter leurs ventes vers des catégories non concernées ou installer une partie de l’assemblage en Europe tout en conservant la maîtrise des composants essentiels.
Bruxelles applique une prudence absente de la stratégie américaine. Avant de taxer une importation, la Commission doit démontrer le dumping ou les subventions, mesurer le préjudice subi par les producteurs européens et vérifier que la mesure ne pénalise pas trop fortement les autres entreprises de l’Union. Cette méthode protège les chaînes d’approvisionnement existantes, mais ralentit la défense industrielle.
Le contraste américain
Les États-Unis ont choisi une approche plus coercitive. Face aux droits élevés appliqués aux véhicules importés de Chine, Ford a annoncé le transfert aux États-Unis de productions Lincoln jusqu’ici réalisées en Chine. Son directeur général, Jim Farley, a directement relié cette décision à la politique commerciale américaine.
Ford supporte également le renchérissement de certains métaux et composants importés. La barrière douanière a malgré cela modifié sa décision industrielle. Le contraste avec le Tavascan est direct : Washington a utilisé les droits de douane pour ramener une production aux États-Unis ; Bruxelles a négocié les conditions permettant à une voiture européenne fabriquée en Chine de continuer à entrer sur son marché
Conclusion
L’Union européenne prétend aujourd’hui vouloir rééquilibrer ses échanges avec Pékin, après avoir conduit une politique qui a renforcé l’industrie chinoise et affaibli plusieurs filières européennes. Ce résultat n’était pas inévitable : l’Europe disposait du marché, des capitaux, des investisseurs et des compétences nécessaires pour construire ses propres capacités de production.
Elle a fait un autre choix. Elle a organisé la demande, imposé la transition et laissé les usines chinoises fournir une part croissante des équipements nécessaires à cette politique.
Les droits de douane adoptés aujourd’hui arrivent après la constitution du déficit et des dépendances. Tant que les capacités industrielles ne seront pas reconstruites et que les importations chinoises continueront d’augmenter, les mesures annoncées par Bruxelles resteront des corrections marginales, sans rapport avec l’ampleur des dégâts causés par sa propre politique.
Sources
Eurostat — Trade in goods with China in 2025 : https://ec.europa.eu/eurostat/fr/web/products-eurostat-news/w/ddn-20260410-2
Eurostat — Top trade in goods partners in Q2 2026 : https://ec.europa.eu/eurostat/web/products-eurostat-news/w/ddn-20260826-1
Eurostat — Commerce international de biens, juin 2026 : https://ec.europa.eu/eurostat/en/web/products-euro-indicators/w/6-14082026-bp
Commission européenne — Relations commerciales entre l’Union européenne et la Chine : https://policy.trade.ec.europa.eu/eu-trade-relationships-country-and-region/countries-and-regions/china_en
ACEA — Bilan économique et industriel du secteur automobile européen en 2025 : https://www.acea.auto/publication/economic-and-market-report-global-and-eu-auto-industry-full-year-2025/
JATO Dynamics — Progression des marques chinoises en Europe au premier semestre 2025 : https://www.jato.com/resources/media-and-press-releases/chinese-car-brands-continue-their-ascent-outselling-mercedes-in-june-and-ford-in-h1
Transport & Environment — Effets des droits de douane européens sur les véhicules chinois : https://www.transportenvironment.org/articles/are-the-ev-tariffs-working-western-carmakers-shifted-production-to-eu-but-chinese-brands-continue-to-grow-analysis
EUR-Lex — Expiration des droits antidumping sur les panneaux chinois, 2018/C 310/06 : https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX:52018XC0903%2801%29
EUR-Lex — Expiration des droits antisubventions, 2018/C 310/07 : https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX:52018XC0903%2802%29
EUR-Lex — Règlement européen pour une industrie à zéro émission nette : https://eur-lex.europa.eu/legal-content/EN/HIS/?uri=oj%3AL_202401735
AFP/Connaissance des Énergies — Cessation d’activité de Systovi : https://www.connaissancedesenergies.org/afp/panneaux-solaires-le-fabricant-francais-systovi-annonce-la-cessation-de-ses-activites-240417
Michelin — Annonce des fermetures de Cholet et Vannes : https://www.michelin.com/publications/groupe/le-groupe-michelin-annonce-son-intention-de-fermer-les-sites-de-cholet-et-vannes-cp
La Tribune — Calendrier des arrêts de Cholet et Vannes : https://www.latribune.fr/article/regions/auvergne-rhone-alpes/41599200250309/michelin-un-an-apres-les-fermetures-de-cholet-et-vannes-ou-en-est-la-reorganisation
L’Usine Nouvelle — Fermeture de TDV Industries : https://www.usinenouvelle.com/quotidien-des-usines/la-filiere-textile-francaise-souffre-a-laval-tdv-industries-va-arreter-en-juin-sa-production-de-tissu-faute-de-repreneur.UEY6VFZINBDEJMDLBVAQGJ553A.html
Avis Bodacc reproduit par Entreprises Le Figaro — Liquidation de Fil Rouge : https://entreprises.lefigaro.fr/fil-rouge-13/entreprise-807539101
Commission européenne — Droits antidumping sur les fils de polyamide chinois : https://policy.trade.ec.europa.eu/news/commission-acts-against-dumped-imports-polyamide-yarns-china-2026-07-28_en
Thyssenkrupp — Situation industrielle du site d’Isbergues : https://www.thyssenkrupp.com/en/newsroom/press-releases/pressdetailpage/import-crisis-for-grain-oriented-electrical-steel%3A-thyssenkrupp-electrical-steel-extends-production-cuts-at-its-isbergues-site-in-france-312673
Commission européenne — Ouverture de l’enquête sur l’acier électrique : https://policy.trade.ec.europa.eu/news/commission-initiates-safeguard-investigation-imports-grain-oriented-electrical-steel-2026-03-27_en
SEAT — Sites de production de SEAT S.A. : https://www.seat-mediacenter.com/SEAT-sa/about-seat-sa/production-facilities
Volkswagen — Volkswagen Anhui : https://www.volkswagen-group.com/en/press-releases/volkswagen-inaugurates-rd-center-for-e-mobility-in-china-16729
Commission européenne — Accord sur le prix du Cupra Tavascan : https://policy.trade.ec.europa.eu/news/commission-accepts-price-undertaking-chinese-electric-car-producer-2026-02-10_en
Commission européenne — Discours d’Ursula von der Leyen à la REF, 27 août 2026 : https://ec.europa.eu/commission/presscorner/api/files/document/print/en/speech_26_1765/SPEECH_26_1765_EN.pdf
Conseil de l’Union européenne — Autorisation de signer l’accord Mercosur, 9 janvier 2026 : https://www.consilium.europa.eu/en/press/press-releases/2026/01/09/eu-mercosur-council-greenlights-signature-of-the-comprehensive-partnership-and-trade-agreement/
Commission européenne — Signature de l’accord par l’Union européenne et le Mercosur, 17 janvier 2026 : https://policy.trade.ec.europa.eu/eu-trade-relationships-country-and-region/countries-and-regions/mercosur/eu-mercosur-agreement_en
Élysée — Annonce du vote français contre l’accord Mercosur : https://www.elysee.fr/emmanuel-macron/2026/01/08/la-france-a-decide-de-voter-contre-la-signature-de-laccord-entre-lunion-europeenne-et-les-pays-du-mercosur
Maison-Blanche — Relocalisation de productions automobiles : https://www.whitehouse.gov/releases/2026/08/president-trumps-trade-agenda-is-rebuilding-the-american-auto-industry/
Article référent — Epoch Times France, 30 août 2026 : https://www.epochtimes.fr/importations-chinoises-de-lue-la-riposte-de-union-europeenne-pour-reequilibrer-les-echanges-commerciaux-3336405.html
À retenir
Le déficit commercial de l’Union européenne avec la Chine a atteint 359,8 milliards d’euros en 2025.
Les importations chinoises ont encore augmenté de 7,9 % au deuxième trimestre 2026.
Les protections européennes sont intervenues après la fermeture ou l’affaiblissement de plusieurs filières, sans réduire la dépendance aux importations chinoises.
Pour aller plus loin
Si ce décryptage vous est utile, vous pouvez vous abonner pour recevoir les prochaines analyses.
Chaque publication apporte une grille de lecture claire sur la fabrication de l’information et des perceptions.
— André Francis
Merci d’avoir pris le temps de lire cet article. Continuez à poser les bonnes questions, et ne prenez rien pour acquis.