

Depuis 2024, ménages et entreprises ont supporté près de 37 milliards d’euros de prélèvements supplémentaires. Pourtant, la dette publique continue de progresser. Pourquoi ? Et peut-on encore rembourser une dette de cette taille ? EV60 reprend les chiffres et les mécanismes depuis le début, simplement, pour comprendre ce que signifie la dette française.
3 600 milliards d’euros : que représente réellement cette somme ?
À la fin juin 2026, la dette publique française atteignait 3 595,5 milliards d’euros, soit 119 % du PIB. Elle avait encore augmenté de 59,6 milliards en trois mois et de 135,4 milliards depuis le début de l’année.
La dette publique regroupe celle de l’État, des collectivités locales, de la Sécurité sociale et des autres administrations publiques. L’État représente à lui seul 2 942 milliards d’euros.
Rapportée aux 69,1 millions d’habitants du pays, la dette publique représente environ 52 000 euros par personne. Ce chiffre donne simplement l’échelle : cette dette devra être financée, directement ou indirectement, par les générations présentes et futures.
37 milliards de prélèvements supplémentaires, mais toujours plus de dette
Selon Rexecode, les nouvelles mesures fiscales et sociales prises depuis 2024 représentent 36,7 milliards d’euros de prélèvements supplémentaires : 17,9 milliards pour les ménages et 18,8 milliards pour les entreprises.
La dette continue pourtant de monter.
La raison tient à une différence essentielle entre déficit et dette.
Le déficit, c’est ce qui manque dans les comptes cette année. La dette, c’est l’accumulation de ce qui a manqué les années précédentes.
Si l’État dépense toujours davantage qu’il ne reçoit, 20 ou 30 milliards d’impôts supplémentaires peuvent réduire le trou de l’année sans dégager un seul euro pour rembourser l’ancienne dette.
C’est précisément la situation prévue pour 2027 : le gouvernement vise encore un déficit public de 5 % du PIB. Avec un PIB proche de 3 000 milliards d’euros, cela représente environ 150 milliards d’euros de dépenses de plus que de recettes sur l’année.
Autrement dit, même après les hausses d’impôts et les économies annoncées, il manquerait encore environ 150 milliards d’euros pour équilibrer les comptes. Cette somme devra être financée, principalement par de nouveaux emprunts. La dette continuera donc d’augmenter, simplement moins vite qu’elle n’aurait augmenté sans ces mesures.
Pourquoi l’État va encore emprunter 340 milliards d’euros
En 2027, l’État aura besoin de 339,7 milliards d’euros. Pour couvrir ce montant, l’Agence France Trésor, qui gère la dette de l’État, émettra 340 milliards d’euros d’obligations à moyen et long terme.
La dette augmentera beaucoup moins : une grande partie de cette somme sert à rembourser des emprunts arrivés à échéance. L’État emprunte donc de nouveau pour rendre l’argent emprunté auparavant.
Le problème est que les nouveaux emprunts coûtent aujourd’hui plus cher. Depuis le début de 2026, le taux moyen des nouvelles émissions à moyen et long terme atteint 3,55 % à fin septembre, contre 3,14 % en 2025.
La facture grossit aussi : les intérêts de la dette de l’État devraient passer de 62,6 milliards d’euros en 2026 à 72,9 milliards en 2027. Plus de 10 milliards supplémentaires en une seule année. Cela représente près de 200 millions d’euros d’intérêts par jour.
Ces 72,9 milliards vont entièrement aux créanciers de l’État.
Et si l’on voulait vraiment rembourser les 3 600 milliards ?
Prenons volontairement le calcul le plus simple.
Pour rembourser 3 595 milliards d’euros en 30 ans, il faudrait verser environ 120 milliards d’euros par an, sans compter un seul euro d’intérêt.
Sur 50 ans, il faudrait encore rembourser environ 72 milliards par an, toujours sans les intérêts.
Or aujourd’hui, la France ne dégage pas 72 ou 120 milliards de surplus chaque année. Elle est encore en déficit et doit emprunter pour boucler ses comptes.
Le débat politique porte sur quelques dizaines de milliards d’économies ou de recettes supplémentaires. Le remboursement réel de la dette, 3 595 milliards d’euros, demanderait, lui, que l’État dépense chaque année nettement moins qu’il ne gagne, et ce pendant plusieurs décennies, en plus du paiement des intérêts.
La France a atteint un niveau où le remboursement intégral par les seules économies et hausses d’impôts est devenu hors d’échelle par rapport aux finances actuelles du pays.
Alors, que devient cette dette ?
Quand un emprunt arrive à échéance, l’État en contracte généralement un nouveau pour rembourser l’ancien. Tant que les investisseurs continuent de prêter, le système peut fonctionner. Mais la dette n’est pas vraiment remboursée : elle est repoussée dans le temps.
L’inflation peut aussi réduire son poids. Si les prix augmentent pendant plusieurs années, une somme empruntée aujourd’hui vaudra moins au moment d’être remboursée. Pour l’État, cela allège la charge réelle de la dette. Pour les Français, cela signifie aussi une perte de pouvoir d’achat et une épargne qui vaut moins.
Si la situation devient trop difficile, l’État peut négocier avec ses créanciers : rembourser plus tard, payer moins d’intérêts, ou ne rendre qu’une partie de ce qu’il doit.
Conclusion : il n’existe plus de solution confortable
Le débat budgétaire porte sur quelques dizaines de milliards d’impôts ou d’économies. La question de fond reste de côté : que faire d’une dette que la France ne peut plus rembourser au sens classique ? Cinq voies existent. Chacune a un prix, et chacune désigne ceux qui le paieront.
Rester dans l’euro et respecter les règles actuelles. Cela veut dire des années de déficits réduits, une pression durable sur les dépenses publiques et un coût de la dette fixé par les marchés. C’est la voie suivie aujourd’hui, sans être présentée comme un choix.
Remettre en cause le cadre monétaire, jusqu’à la sortie de l’euro. Une monnaie nationale rendrait à la France la main sur ses taux et sa politique monétaire. Elle l’exposerait aussi à une dévaluation, à des importations plus chères et à une période d’instabilité impossible à chiffrer à l’avance.
Restructurer une partie de la dette. Repousser les échéances, baisser les intérêts ou effacer une partie des sommes dues. La perte retombe sur ceux qui détiennent la dette. Début 2026, 57,5 % de la dette négociable de l’État appartenait à des investisseurs étrangers, et environ 20 % aux banques et assureurs français, donc en partie à l’épargne des ménages.
Reconstruire l’appareil productif. Produire davantage en France augmente la richesse sur laquelle pèse la dette. Il faut des décennies, et des investissements qu’il faudra eux aussi financer.
Continuer comme aujourd’hui. Emprunter pour rembourser et repousser l’échéance en espérant des taux supportables, jusqu’au jour où les marchés ou les partenaires européens imposent leurs conditions.
Ce qui a déjà été fait ailleurs
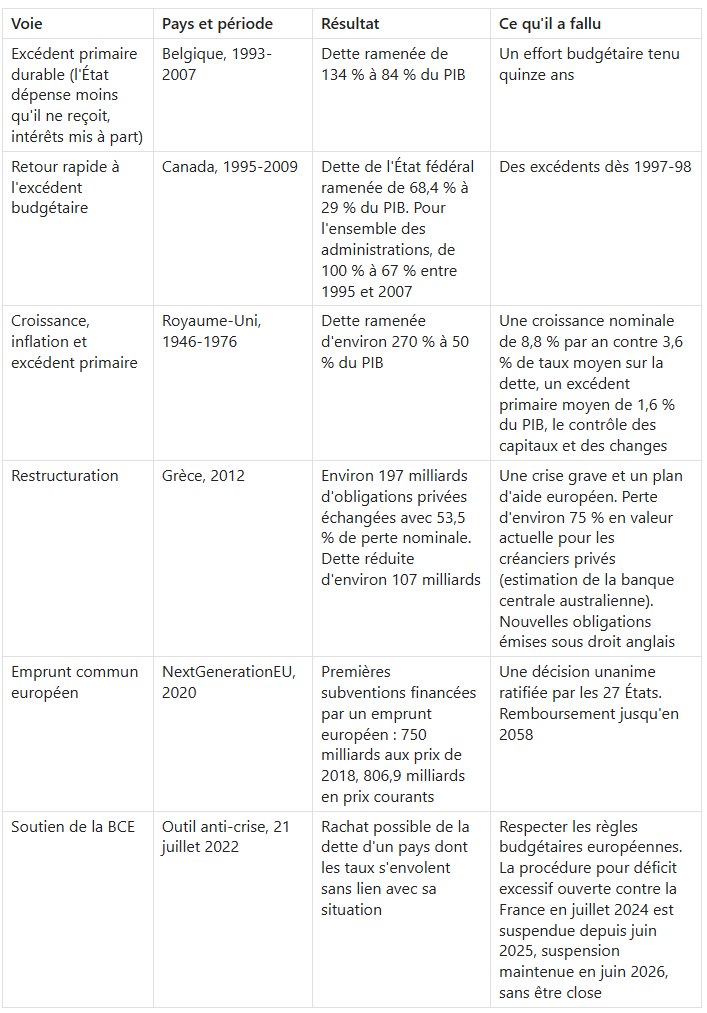
Le cas britannique montre le mécanisme en jeu. Entre 1946 et 1976, la dette a plus que doublé en livres, mais la richesse produite a été multipliée par treize. La dette recule par rapport au PIB quand l’économie grandit plus vite, inflation comprise, que le taux payé sur la dette, et que l’État reste proche de l’équilibre hors intérêts.
Sortir de l’euro : avec quelles mesures ?
Les traités européens ne prévoient aucune procédure pour quitter la seule zone euro. L’article 50 organise la sortie de l’Union, pas celle de la monnaie unique. Une sortie donnerait à la France des outils : une monnaie, des taux, un financement. Leur effet dépendrait des mesures prises autour. Le Brexit en donne un exemple. En quittant l’Union européenne, Londres a retrouvé le droit de fixer ses propres règles. Mais en 2021, le gouvernement britannique a supprimé sa stratégie industrielle, au moment où il en avait le plus besoin (EV60, juillet 2026).
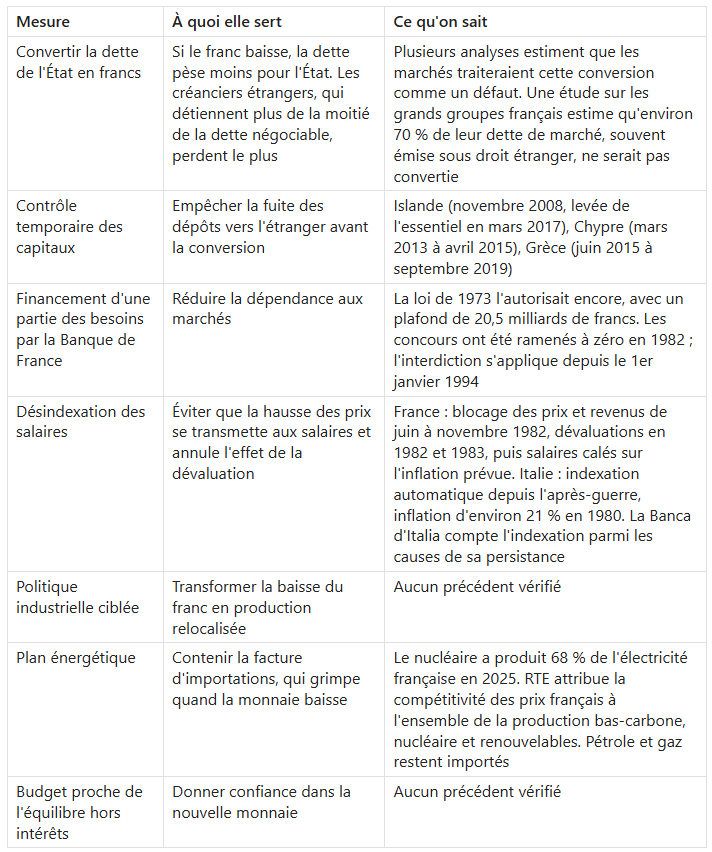
Le moment le plus risqué est la transition, entre l’annonce et l’arrivée des nouveaux billets : chacun anticipe la dévaluation et cherche à mettre son argent à l’abri. Aucun pays n’a jamais quitté la zone euro. Les séparations monétaires connues, la Tchécoslovaquie en février 1993 ou la zone rouble entre 1992 et 1995, se sont faites dans des contextes très différents.
Ces voies se combinent. Leur coût, quelqu’un le paiera : contribuables, épargnants, salariés ou générations suivantes. Faute de décision, ce sont les marchés et les créanciers qui fixeront la répartition.
La vraie faute serait de continuer à faire croire aux Français que quelques milliards d’impôts et d’économies suffiront.
Sources
Dette, budget et financement de l’État
Agence France Trésor, besoins et ressources de financement de l’État en 2027, 29 septembre 2026
Rexecode, Bilan des prélèvements obligatoires en 2026 : le choc fiscal s’installe, 29 septembre 2026
Commission européenne, France, procédure pour déficit excessif, 2026
Précédents étrangers
Conseil de l’UE, recommandation du 12 juillet 2011 sur le programme de réforme de la Belgique
Gouvernement du Canada, rapport financier annuel 2008-2009, 16 octobre 2009
Ministère des Finances du Canada, Fiscal Reference Tables 2005
Mécanisme européen de stabilité, restructuration de la dette grecque
Reserve Bank of Australia, échange de dette grecque, mai 2012
Cour des comptes européenne, rapport spécial 16/2023 sur NextGenerationEU
Sortie de l’euro
ISDA / Linklaters, sortie de la zone euro et risque de conversion, 2012
CEPR, risque de conversion des dettes française et italienne
Banque centrale de Chypre, Banking Crises, Bail-ins and Money Holdings, 2018
Université de Strasbourg, relations Banque de France / Trésor et loi de 1973
Pour aller plus loin
Si ce décryptage vous est utile, vous pouvez vous abonner pour recevoir les prochaines analyses. Chaque publication apporte une grille de lecture claire sur la fabrication de l’information et des perceptions.
— André Francis
Merci d’avoir pris le temps de lire cet article. Continuez à poser les bonnes questions, et ne prenez rien pour acquis.